En resumen
El win rate es la parte de tus operaciones cerradas con ganancia. El win rate mínimo para ser rentable es 1 ÷ (1 + ratio entre ganancia media y pérdida media): 50 % con un ratio de 1, 33,3 % con 2, 25 % con 3. Las comisiones suben ese umbral varios puntos y, con menos de unas cien operaciones, tu win rate medido es demasiado impreciso para concluir.
Lo que debes recordar
- El win rate mínimo para ser rentable sale de una sola fórmula: 1 ÷ (1 + ratio entre tu ganancia media y tu pérdida media).
- Las comisiones suben ese umbral: con un ratio de 2 y comisiones de 0,1 R por operación, necesitas un 36,7 % de ganadoras en lugar de un 33,3 %.
- Usa tu ratio real, no el que buscas: en 12 millones de operaciones analizadas por DailyFX, los clientes ganaban el 59 % de las veces en EUR/USD y aun así perdían.
- Con 100 operaciones, un win rate medido del 50 % tiene un margen de error de unos 10 puntos: tu tasa real puede estar entre el 40 % y el 60 %.
- Un win rate solo tiene sentido comparado con tu umbral con comisiones: claramente por encima, tu estrategia tiene ventaja; dentro del margen de error, todavía no lo sabes.
Ganas más veces de las que pierdes y tu cuenta baja igualmente. O al revés: pierdes seis operaciones de cada diez y te preguntas si debes cambiarlo todo. En ambos casos, tu win rate por sí solo no te dice nada. Tienes que compararlo con un umbral, y ese umbral depende de tu ratio y de tus comisiones.
Esta guía sobre el win rate en trading te da la fórmula de la tasa de acierto mínima, una tabla con comisiones, el margen de error según tu número de operaciones y un método para hacer el cálculo con tu propio historial de MT4 o MT5.
¿Qué es el win rate en trading?
El win rate es la proporción de tus operaciones cerradas con ganancia, expresada en porcentaje. Si has cerrado 120 operaciones y 54 fueron ganadoras, tu win rate es del 45 %.
MetaTrader 5 lo muestra en su informe de historial como «Profit Trades (% of total)», es decir, el número de operaciones ganadoras y su parte del total, según la documentación oficial de MetaQuotes.
El win rate cuenta operaciones, no dinero. No dice nada del tamaño de tus ganancias ni de tus pérdidas. Precisamente por eso se interpreta mal tan a menudo.
Dos precisiones antes de calcular:
- Las operaciones cerradas en cero. Una operación cerrada en break-even no es ni ganancia ni pérdida. Quítalas del cálculo o cuéntalas aparte, pero usa siempre la misma regla.
- El resultado neto. Una operación que gana 3 € en precio pero cuesta 5 € de comisión y swap es una pérdida. Calcula tu win rate con resultados netos.
¿Qué win rate necesitas para ser rentable? La fórmula del umbral
El win rate mínimo para ser rentable es igual a 1 ÷ (1 + R), donde R es el ratio entre tu ganancia media y tu pérdida media. Con ganancias medias el doble de grandes que tus pérdidas, el umbral es 1 ÷ 3, es decir, un 33,3 %.
La lógica es sencilla. En cada operación ganas R con una probabilidad p y pierdes 1 con una probabilidad 1 − p. El resultado medio es nulo cuando p × R = (1 − p), es decir, cuando p = 1 ÷ (1 + R).
Por encima de ese umbral, cada operación aporta algo de media. Por debajo, cada operación te cuesta dinero de media, por mucha convicción que tengas en el setup.
Las comisiones cambian el cálculo. Exprésalas en R: si arriesgas 100 € por operación y el spread, la comisión y el swap te cuestan 10 €, tus comisiones valen 0,1 R. Una ganancia ya solo aporta R − 0,1 y una pérdida cuesta 1,1. El umbral pasa a ser:
Win rate mínimo = (1 + comisiones) ÷ (1 + R)
La tabla del win rate mínimo, con comisiones
Este es el win rate mínimo para quedar en equilibrio según tu ratio y tus comisiones expresadas en R. Cálculo de TradeIA a partir de la fórmula anterior.
| Ratio ganancia/pérdida (R) | Sin comisiones | Comisiones 0,05 R | Comisiones 0,1 R | Comisiones 0,2 R |
|---|---|---|---|---|
| 0,5 | 66,7 % | 70,0 % | 73,3 % | 80,0 % |
| 1 | 50,0 % | 52,5 % | 55,0 % | 60,0 % |
| 1,5 | 40,0 % | 42,0 % | 44,0 % | 48,0 % |
| 2 | 33,3 % | 35,0 % | 36,7 % | 40,0 % |
| 2,5 | 28,6 % | 30,0 % | 31,4 % | 34,3 % |
| 3 | 25,0 % | 26,2 % | 27,5 % | 30,0 % |
| 4 | 20,0 % | 21,0 % | 22,0 % | 24,0 % |
Tres lecturas útiles:
- Las comisiones pesan más cuando el ratio es bajo. Con un ratio de 0,5, pasar de 0 a 0,2 R de comisiones te exige 13,3 puntos más de win rate. Con un ratio de 4, solo 4 puntos.
- El scalping es el más expuesto. Un stop ajustado hace que las comisiones pesen mucho en R: 10 € de comisiones son 0,05 R con un riesgo de 200 €, pero 0,2 R con un riesgo de 50 €.
- Un umbral del 55 % no es poca cosa. Con un ratio de 1 y 0,1 R de comisiones, ganar una operación de cada dos te hace perder dinero.
Si quieres saber por cuánto superas el umbral en dinero, el profit factor relaciona directamente tu win rate y tu ratio con tus ganancias y tus pérdidas.
Por qué un win rate del 60 % puede perder dinero
Un win rate alto pierde dinero cuando tu pérdida media es mucho mayor que tu ganancia media. Es el patrón más habitual entre los traders particulares, y está documentado en millones de operaciones reales.
En 2011, el equipo de investigación de DailyFX analizó más de 12 millones de operaciones reales realizadas en 2009 y 2010 por clientes de un gran bróker de Forex. En el EUR/USD, el par más negociado, el 59 % de las operaciones eran ganadoras. Pero la pérdida media llegaba a 127 pips, frente a 65 pips de ganancia media.
Haz el cálculo con la fórmula: el ratio real era 65 ÷ 127, unos 0,51. El umbral de rentabilidad subía por tanto a 1 ÷ 1,51, es decir, un 66,1 %. Con un 59 % de ganadoras, estos traders perdían de media unos 13,7 pips por operación, antes incluso de las comisiones. En el GBP/JPY era peor: un 66 % de operaciones ganadoras, pero 52 pips de ganancia media frente a 122 pips de pérdida media.
Tu win rate nunca se compara con el ratio que buscas. Se compara con el ratio que obtienes de verdad.
¿Por qué esta diferencia? La investigación en finanzas conductuales lo describe desde hace tiempo. Terrance Odean estudió 10 000 cuentas de un bróker estadounidense (Journal of Finance, 1998): una posición en ganancia tenía más de un 50 % más de probabilidades de venderse que una posición en pérdida. Los inversores cobran rápido sus ganancias y dejan correr sus pérdidas.
En tu trading, esto se traduce en take profit acercados, stop loss alejados «solo por esta vez» y salidas manuales antes del objetivo. Tu ratio previsto es 2, tu ratio real cae a 1 o menos, y tu umbral sube sin que lo veas.
¿Es fiable tu win rate? El margen de error según el número de operaciones
Un win rate calculado sobre pocas operaciones es una estimación muy imprecisa. Con 100 operaciones, un win rate medido del 50 % tiene un margen de error de unos 9,8 puntos con un 95 % de confianza: tu tasa real puede estar en cualquier punto entre el 40 % y el 60 %.
Este margen se calcula con la fórmula clásica del intervalo de confianza de una proporción, descrita en el manual estadístico del NIST: 1,96 × √(p × (1 − p) ÷ n), donde p es tu win rate y n tu número de operaciones. Cálculo de TradeIA:
| Número de operaciones | Margen si win rate ≈ 50 % | Margen si win rate ≈ 40 % | Margen si win rate ≈ 30 % |
|---|---|---|---|
| 30 | ± 17,9 puntos | ± 17,5 puntos | ± 16,4 puntos |
| 50 | ± 13,9 puntos | ± 13,6 puntos | ± 12,7 puntos |
| 100 | ± 9,8 puntos | ± 9,6 puntos | ± 9,0 puntos |
| 200 | ± 6,9 puntos | ± 6,8 puntos | ± 6,4 puntos |
| 500 | ± 4,4 puntos | ± 4,3 puntos | ± 4,0 puntos |
| 1000 | ± 3,1 puntos | ± 3,0 puntos | ± 2,8 puntos |
Esta fórmula supone que tus operaciones son independientes entre sí. Si cambias de setup por el camino, o si tus operaciones llegan en serie sobre el mismo movimiento, el margen real es aún más amplio.
La consecuencia es directa: juzgar una estrategia con 20 o 30 operaciones es como lanzar una moneda. Una buena semana no demuestra nada, y una mala tampoco. Por eso un diario de trading llevado durante varios meses vale más que cualquier backtest de fin de semana.
Cómo calcular tu umbral real con tu historial de MT4 o MT5
Para saber si tu win rate es suficiente, compáralo con el umbral calculado con tu ratio real y tus comisiones reales, sobre una muestra lo bastante grande. Este es el método en 5 pasos.
- Exporta tu historial. En MetaTrader 5, haz clic derecho en la pestaña Historial y elige Informe. En MetaTrader 4, guarda el informe detallado desde la pestaña Historial de la cuenta (el paso a paso y las trampas están en nuestra guía para exportar el historial de MT4).
- Anota tres cifras. Tu win rate (Profit Trades (% of total) en MT5), tu ganancia media (Average profit trade) y tu pérdida media (Average loss trade).
- Calcula tu ratio real. Divide la ganancia media entre la pérdida media en valor absoluto. Si esas medias ya son netas de comisión y swap, tus comisiones están incluidas: el umbral es entonces 1 ÷ (1 + ratio).
- Calcula tu umbral. Si tus medias son brutas, convierte tus comisiones medias en R (comisiones medias ÷ pérdida media) y aplica (1 + comisiones) ÷ (1 + ratio).
- Compara con el margen. Busca el margen de error de tu win rate en la tabla anterior. Tu ventaja solo está demostrada si tu win rate menos el margen sigue por encima del umbral.
Ejemplo ilustrativo. Has cerrado 120 operaciones, 54 de ellas ganadoras: un win rate del 45 %. Tu riesgo es fijo, 100 € por operación, tu ganancia media bruta es de 150 € y tu pérdida media de 100 €, es decir, un ratio de 1,5. Tus comisiones son de 10 € por operación, o sea 0,1 R.
| Cálculo | Sin comisiones | Con 0,1 R de comisiones |
|---|---|---|
| Umbral de rentabilidad | 40,0 % | 44,0 % |
| Resultado medio por operación | +0,125 R | +0,025 R |
| Resultado en 120 operaciones | +15 R (+1500 €) | +3 R (+300 €) |
| Diferencia entre tu win rate y el umbral | +5 puntos | +1 punto |
Sobre el papel, eres rentable. Pero el margen de error de tu win rate con 120 operaciones es de unos 8,9 puntos. Tu tasa real está en algún punto entre el 36 % y el 54 %, y el umbral del 44 % queda justo dentro. Conclusión honesta: tu estrategia quizá gane, quizá pierda, y las comisiones lo deciden casi todo.
Para bajar tus comisiones en R sin cambiar de bróker, mantén un riesgo por operación coherente: calcular el tamaño de tu posición te evita stops tan ajustados que inflan el peso de las comisiones.
Qué hacer según tu resultado
Tu siguiente paso depende de la diferencia entre tu win rate y tu umbral con comisiones, y del margen de error. Esta tabla resume los casos.
| Tu situación | Qué significa | Tu siguiente paso |
|---|---|---|
| Win rate por encima del umbral, incluso restando el margen | Ventaja probable | Mantén el setup, vigila tu drawdown y no cambies nada sin datos |
| Win rate por encima del umbral, pero dentro del margen | Aún no demostrado | Sigue con tamaño reducido hasta 100 a 200 operaciones con ese setup |
| Win rate alto, ratio real por debajo de 1 | Cortas tus ganancias pronto o dejas correr tus pérdidas | Deja tus take profit y stop loss en su sitio, sin intervención manual |
| Win rate bajo el umbral con comisiones, por encima sin ellas | Las comisiones se comen tu ventaja | Opera menos, amplía stop y objetivo, compara las comisiones del bróker |
| Win rate bajo el umbral, incluso sumando el margen | Estrategia perdedora en esta muestra | Deja este setup y vuelve al backtest o a la cuenta demo |
Una regla que puedes aplicar desde tu próxima sesión: anota en cada operación el take profit y el stop loss previstos antes de entrar. Dentro de un mes, compara tu ratio previsto con tu ratio real. La diferencia entre ambos suele ser la cifra más reveladora de tu historial.
Seguir tu win rate con TradeIA
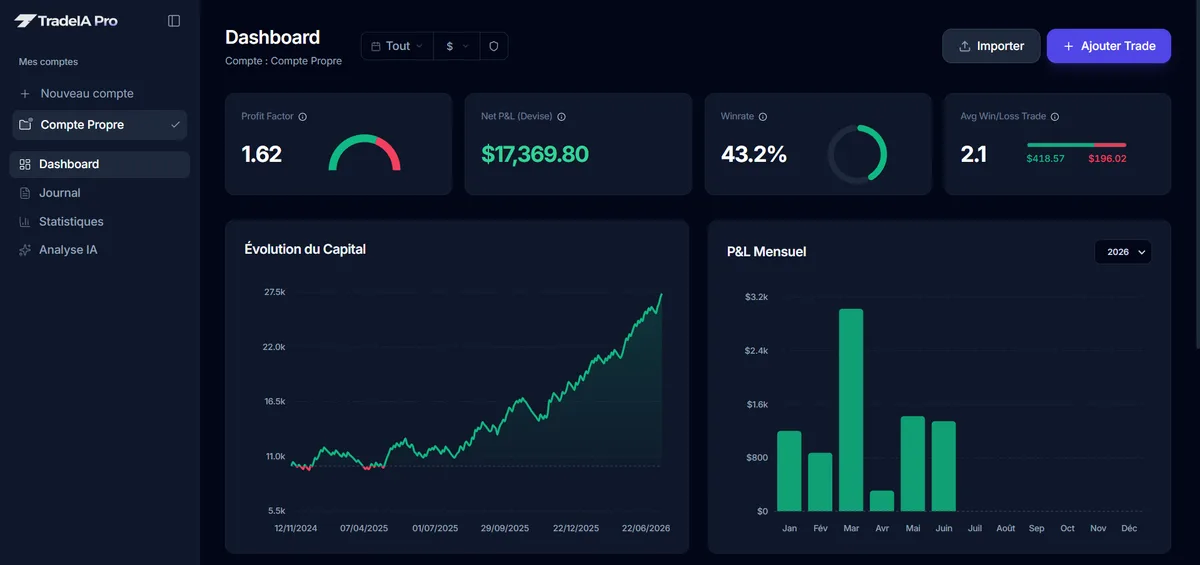
TradeIA calcula tu win rate, tu ganancia media, tu pérdida media y tu profit factor en cuanto importas tu historial de MT4, MT5, cTrader o TradingView. El análisis desglosa estas cifras por día de la semana, por hora y por símbolo, y señala por ejemplo los días en los que tu win rate baja del 40 % con un resultado medio negativo, o las horas en las que cae por debajo del 30 %. Así ves qué segmentos te llevan por debajo de tu umbral, en lugar de una sola cifra global.
En resumen
El win rate dice cuántas veces ganas, no cuánto ganas. Para saber si basta, calcula tu umbral con tu ratio real y tus comisiones: (1 + comisiones) ÷ (1 + R). Después comprueba que la diferencia resiste el margen de error, que sigue siendo de unos 10 puntos con 100 operaciones. Un win rate solo es una buena noticia cuando supera ese umbral con claridad, sobre suficientes operaciones.
Preguntas frecuentes
05¿Cuál es un buen win rate en trading?
No existe un buen win rate en términos absolutos. Un win rate del 35 % es excelente si tus ganancias son tres veces mayores que tus pérdidas, y uno del 65 % puede perder dinero si tus pérdidas son el doble de tus ganancias. La cifra correcta es la que supera claramente tu umbral de rentabilidad con comisiones.
¿Cómo se calcula el win rate?
Divide el número de operaciones cerradas con ganancia entre el total de operaciones cerradas y multiplica por 100. Con 54 operaciones ganadoras de 120, tu win rate es del 45 %. Decide de antemano cómo cuentas las operaciones cerradas en cero y aplica siempre la misma regla.
¿Es rentable un win rate del 40 %?
Sí, si tu ganancia media supera 1,5 veces tu pérdida media, con comisiones incluidas. Con un 40 % de ganadoras, el equilibrio se alcanza justo con un ratio de 1,5 sin comisiones. Con comisiones necesitas un ratio algo mayor, de 1,75 para 0,1 R de comisiones por operación.
¿Cuántas operaciones hacen falta para conocer tu win rate?
Con 30 operaciones, el margen de error de un win rate cercano al 50 % supera los 17 puntos, lo que no permite ninguna conclusión. Baja a unos 10 puntos con 100 operaciones y a 7 puntos con 200. Apunta a un mínimo de 100 operaciones con el mismo setup antes de juzgar tu estrategia.
¿Dónde se ve el win rate en MetaTrader?
En MetaTrader 5, haz clic derecho en la pestaña Historial y elige Informe: la línea Profit Trades (% of total) es tu win rate, junto a Average profit trade y Average loss trade. En MetaTrader 4, el informe detallado del historial de la cuenta muestra estadísticas equivalentes.
Fuentes
04- Rodriguez D. y Shea T., What is the Number One Mistake Forex Traders Make?, DailyFX (2011, archivo)
- Odean T., Are Investors Reluctant to Realize Their Losses?, The Journal of Finance (1998)
- MetaQuotes, Ayuda de MetaTrader 5: Trading history report
- NIST/SEMATECH, e-Handbook of Statistical Methods: intervalos de confianza para una proporción
Contenido con fines educativos. No constituye asesoramiento de inversión. Operar con productos apalancados conlleva un riesgo elevado de pérdida de capital.