En resumen
El drawdown es la caída de tu capital entre un máximo y el punto más bajo que le sigue, antes de un nuevo máximo. El drawdown máximo es la mayor de esas caídas: (máximo − mínimo) ÷ máximo. Se puede prever: con un 50 % de win rate, una racha de 5 pérdidas seguidas aparece en el 81 % de las secuencias de 100 operaciones, de ahí la importancia de limitar el riesgo por operación.
Lo que debes recordar
- El drawdown mide la caída de tu capital entre un máximo y el mínimo que le sigue; el drawdown máximo es la mayor de esas caídas en el periodo.
- Un drawdown se recupera con una ganancia mayor que la pérdida: −20 % exige +25 % y −50 % exige +100 %.
- Las rachas de pérdidas son normales: con un 50 % de win rate, el 81 % de las secuencias de 100 operaciones tiene al menos 5 pérdidas seguidas.
- Tu riesgo por operación decide la profundidad del drawdown: 8 pérdidas seguidas cuestan el 7,7 % de la cuenta con un 1 % de riesgo y el 33,7 % con un 5 %.
- Fija tu drawdown máximo aceptable antes de operar y deduce de él tu riesgo por operación, no al revés.
Tu cuenta ha caído un 12 % en tres semanas. ¿Es normal o es la señal de que tu estrategia ya no funciona? Sin una referencia, te quedan dos malas opciones: pararlo todo en el peor momento o subir el tamaño para recuperarte.
Esta guía te da la definición exacta del drawdown en trading, el método de cálculo y, sobre todo, lo que la mayoría de los artículos no cuentan: qué racha de pérdidas es estadísticamente normal para tu win rate y qué riesgo por operación te permite atravesarla.
¿Qué es el drawdown en trading?
El drawdown es la caída de tu capital entre un máximo y el punto más bajo que le sigue, antes de que ese máximo se supere. Se mide en porcentaje del máximo.
El drawdown máximo es la mayor de esas caídas en un periodo. Es la peor travesía del desierto que ha vivido tu cuenta.
Un matiz importante: el drawdown no se mide desde tu capital inicial, sino desde tu último máximo. Una cuenta que pasa de 10 000 € a 11 200 € y luego vuelve a 9800 € solo ha perdido el 2 % de su capital inicial. Pero ha sufrido un drawdown del 12,5 %, y esa es la cifra que describe lo que has vivido.
Cómo calcular el drawdown máximo
La fórmula: drawdown = (máximo − mínimo) ÷ máximo.
Esta es la evolución de una cuenta durante varias semanas (ejemplo ilustrativo):
| Etapa | Capital | Máximo alcanzado | Drawdown en curso |
|---|---|---|---|
| Inicio | 10 000 € | 10 000 € | 0 % |
| Racha ganadora | 11 200 € | 11 200 € | 0 % |
| Racha perdedora | 9800 € | 11 200 € | −12,5 % |
| Recuperación | 12 000 € | 12 000 € | 0 % |
| Nueva caída | 11 400 € | 12 000 € | −5 % |
La cuenta ha tenido dos drawdowns: 12,5 % y después 5 %. El drawdown máximo es del 12,5 %.
El método paso a paso, en una hoja de cálculo:
- Calcula tu capital después de cada operación (capital anterior + resultado neto de la operación).
- En una columna «máximo», guarda el máximo alcanzado hasta ese momento.
- En una columna «drawdown», calcula (máximo − capital) ÷ máximo.
- El drawdown máximo es el valor más alto de esa columna.
Drawdown absoluto, relativo, balance y equity: las definiciones de MetaTrader
Los informes de MetaTrader muestran varios drawdowns, y no miden lo mismo. Esto es lo que dice la documentación oficial de MetaTrader 5, aplicado al ejemplo anterior:
| Indicador de MetaTrader | Qué mide | En el ejemplo |
|---|---|---|
| Drawdown absoluto | Diferencia entre el depósito inicial y el punto más bajo por debajo de él | 200 € |
| Drawdown máximo | Diferencia en dinero entre un máximo local y el mínimo siguiente | 1400 € |
| Drawdown relativo | La misma diferencia, en porcentaje del máximo | 12,5 % |
| Drawdown sobre el balance | Calculado solo con operaciones cerradas | |
| Drawdown sobre la equity | Incluye las posiciones abiertas, por eso suele ser mayor |
La cifra que cuenta para juzgar tu riesgo es el drawdown relativo máximo. El drawdown absoluto puede seguir siendo minúsculo aunque hayas vivido una caída fuerte, simplemente porque antes habías ganado.
Por qué un drawdown duele más de lo que parece
Porque para volver a tu máximo tienes que ganar más de lo que perdiste. El cálculo: ganancia necesaria = drawdown ÷ (1 − drawdown).
| Drawdown | Ganancia necesaria para volver al máximo |
|---|---|
| −5 % | +5,3 % |
| −10 % | +11,1 % |
| −20 % | +25 % |
| −30 % | +42,9 % |
| −40 % | +66,7 % |
| −50 % | +100 % |
| −75 % | +300 % |
Hasta −10 %, el esfuerzo se parece a la pérdida. A −30 %, necesitas casi un 43 %. A −50 %, tienes que duplicar la cuenta. Por eso un drawdown profundo empuja al revenge trading: el camino de vuelta parece tan largo que buscas un atajo.
¿Qué racha de pérdidas debes prever?
Es la pregunta que nadie se hace antes de operar, y es la más importante. Una racha de pérdidas no siempre significa que tu estrategia esté rota: muchas veces son solo probabilidades.
Hemos calculado la probabilidad de vivir al menos una racha de pérdidas consecutivas en una secuencia de 100 operaciones, según el win rate (cálculo exacto, suponiendo operaciones independientes):
| Win rate | Al menos 4 pérdidas seguidas | Al menos 5 | Al menos 6 | Al menos 8 | Al menos 10 |
|---|---|---|---|---|---|
| 40 % | más del 99 % | 98 % | 87 % | 49 % | 20 % |
| 50 % | 97 % | 81 % | 55 % | 17 % | 4 % |
| 60 % | 80 % | 46 % | 21 % | 4 % | 1 % |
Lee bien la fila que corresponde a tu win rate. Con un 50 %, vivirás casi con seguridad 5 pérdidas seguidas en 100 operaciones. Con un 40 %, una racha de 8 pérdidas aparece una vez de cada dos. Y si aún no sabes si tu win rate supera tu umbral de rentabilidad, empieza por comprobar tu win rate sobre suficientes operaciones.
Una racha de pérdidas que no habías previsto parece una estrategia rota. Una racha que habías previsto es solo una mala semana.
Cuánto pesa tu riesgo por operación en tu drawdown
Combina ahora esas rachas con tu riesgo por operación. Este es el drawdown que causa una racha de pérdidas consecutivas arriesgando un porcentaje fijo del capital restante en cada operación:
| Riesgo por operación | 5 pérdidas | 8 pérdidas | 10 pérdidas | 15 pérdidas |
|---|---|---|---|---|
| 0,5 % | −2,5 % | −3,9 % | −4,9 % | −7,2 % |
| 1 % | −4,9 % | −7,7 % | −9,6 % | −14 % |
| 2 % | −9,6 % | −14,9 % | −18,3 % | −26,1 % |
| 5 % | −22,6 % | −33,7 % | −40,1 % | −53,7 % |
Una racha de 8 pérdidas, que aparece una vez de cada dos con un 40 % de win rate, cuesta el 7,7 % de la cuenta con un 1 % de riesgo. Con un 5 %, cuesta un tercio. Misma estrategia, misma racha: solo cambia el tamaño de la posición.
Así que el enfoque correcto es el contrario del que sigue la mayoría:
- Decide el drawdown máximo que aceptas, por ejemplo un 15 %.
- Estima la peor racha razonable para tu win rate, por ejemplo 10 pérdidas.
- Elige el riesgo por operación que mantiene esa racha por debajo de tu límite: aquí, un 1 % (−9,6 %) vale, un 2 % (−18,3 %) no. Nuestra guía sobre cuánto arriesgar por operación detalla esta elección con una simulación de 50 000 secuencias.
- Calcula tu tamaño de posición a partir de ese riesgo y de tu stop loss en cada operación.
¿Qué drawdown es peligroso?
No existe un umbral oficial para una cuenta personal. Estas referencias prácticas te ayudan a situar tu drawdown actual:
| Drawdown en curso | Lectura | Acción |
|---|---|---|
| Menos del 10 % | Variación normal para la mayoría de las estrategias | Seguir, sin cambiar el tamaño |
| Del 10 al 20 % | Zona de vigilancia | Revisar tus operaciones recientes y reducir el riesgo |
| Del 20 al 30 % | Zona peligrosa | Reducir mucho el riesgo, analizar antes de seguir |
| Más del 30 % | Vuelta larga y difícil | Pausa y análisis completo de tu historial |
En una prop firm deciden las reglas del challenge. En FTMO, por ejemplo, el challenge 1-Step impone en el momento de escribir este artículo una pérdida diaria máxima del 3 % y una pérdida máxima del 10 % del capital inicial, medidas sobre la equity, es decir, con las posiciones abiertas incluidas. Con un límite así, una racha de pérdidas con un 2 % de riesgo por operación basta para suspender el challenge.
5 reglas para limitar tu drawdown
- Un riesgo fijo en porcentaje. Elegido a partir de tu drawdown máximo aceptable, como se explica arriba. Nunca aumentado para recuperar una pérdida.
- Un límite de pérdida diaria. Corta los días catastróficos antes de que agranden el drawdown.
- Menos riesgo durante un drawdown. Por ejemplo, divide tu riesgo entre dos a partir de un 10 % de drawdown y vuelve a la normalidad en el siguiente máximo.
- Un stop loss colocado al entrar. Una sola operación sin stop puede crear un drawdown mayor que toda una racha de pérdidas.
- Un seguimiento semanal. Anota cada semana tu drawdown actual y tu drawdown máximo, junto con tu profit factor: juntos te dicen si tu estrategia gana dinero y a qué precio.
Seguir tu drawdown con TradeIA
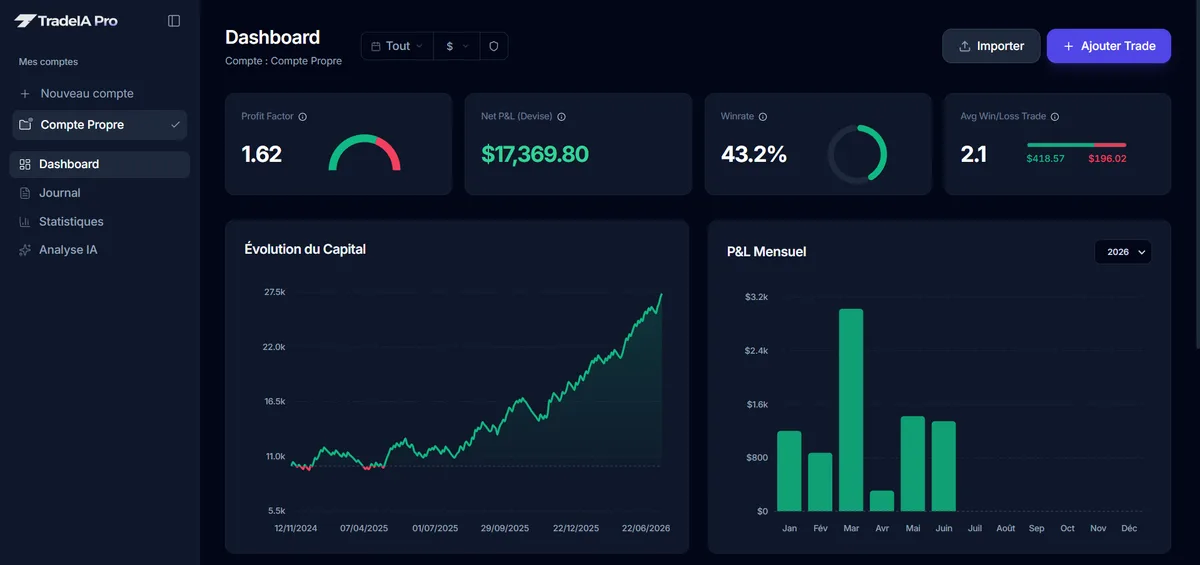
TradeIA calcula tu drawdown máximo, en dinero y en porcentaje, en cuanto importas tu historial de MT4, MT5, cTrader o TradingView, y traza tu curva de equity para que veas cada fase de caída. El análisis también te avisa cuando tu riesgo varía demasiado de una operación a otra o cuando tu tamaño sube durante una racha de pérdidas: dos comportamientos que agrandan los drawdowns.
En resumen
El drawdown mide la caída de tu capital desde su último máximo, y el drawdown máximo, la peor de esas caídas. Las rachas de pérdidas son estadísticamente inevitables: con un 50 % de win rate, 5 pérdidas seguidas son casi seguras en 100 operaciones. Lo que decide su gravedad es tu riesgo por operación. Fija primero tu drawdown aceptable, deduce después tu riesgo, y ya no confundirás una mala racha con una estrategia rota.
Preguntas frecuentes
05¿Qué es el drawdown en trading?
Es la caída de tu capital entre un máximo y el punto más bajo alcanzado antes de volver a ese máximo. Se expresa en porcentaje del máximo. Una cuenta que pasa de 11 200 € a 9800 € sufre un drawdown del 12,5 %, aunque siga cerca de su capital inicial.
¿Cómo se calcula el drawdown máximo?
Sigue tu capital operación a operación, anota cada nuevo máximo y luego el punto más bajo alcanzado antes del siguiente máximo. Para cada caída, calcula (máximo − mínimo) ÷ máximo. El drawdown máximo es el mayor de esos valores en el periodo.
¿Qué drawdown es aceptable en trading?
No existe un umbral oficial. Muchos traders particulares apuntan a un drawdown máximo por debajo del 10 al 20 %, porque más allá la ganancia necesaria para recuperarse sube deprisa y la presión psicológica empuja a cometer errores. En una prop firm, son las reglas del challenge las que fijan el límite.
¿Qué diferencia hay entre el drawdown sobre el balance y sobre la equity?
El balance solo tiene en cuenta las operaciones cerradas. La equity incluye las posiciones todavía abiertas. Por eso el drawdown sobre la equity siempre es igual o mayor que el del balance, y suele ser el que vigilan las prop firms.
¿Cuántas pérdidas seguidas hay que prever?
Depende de tu win rate y del número de operaciones. En 100 operaciones con un 50 % de win rate, una racha de al menos 5 pérdidas aparece en el 81 % de los casos y una de 6 en el 55 %. Con un 40 %, una racha de 8 aparece una vez de cada dos. Dimensiona tu riesgo para sobrevivir a esas rachas.
Fuentes
03Contenido con fines educativos. No constituye asesoramiento de inversión. Operar con productos apalancados conlleva un riesgo elevado de pérdida de capital.